Domain outlet4u.de kaufen?
Wir ziehen mit dem Projekt
outlet4u.de um.
Sind Sie am Kauf der Domain
outlet4u.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain outlet4u.de kaufen?
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Ähnliche Suchbegriffe für Rürup-Riester
Top-Angebote
Produkte zum Begriff Rürup-Riester:
-
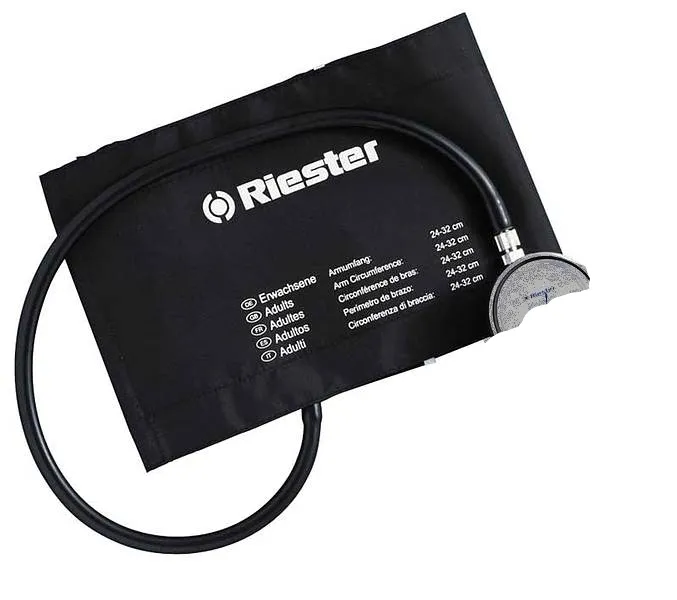
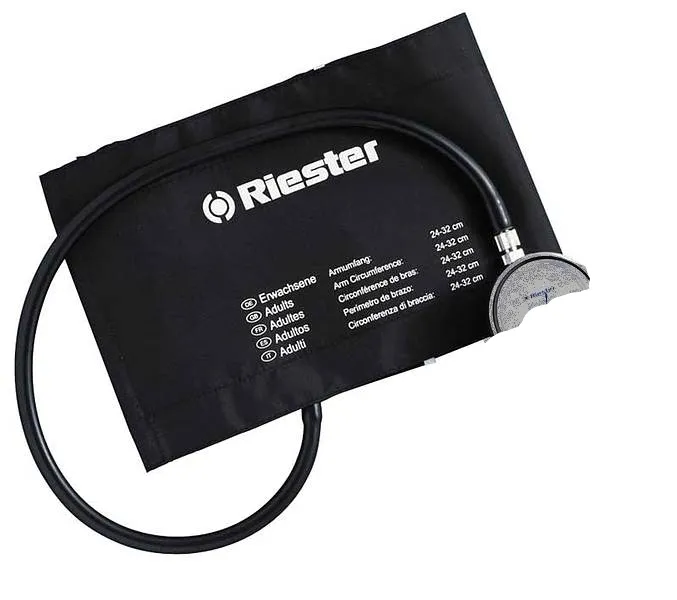
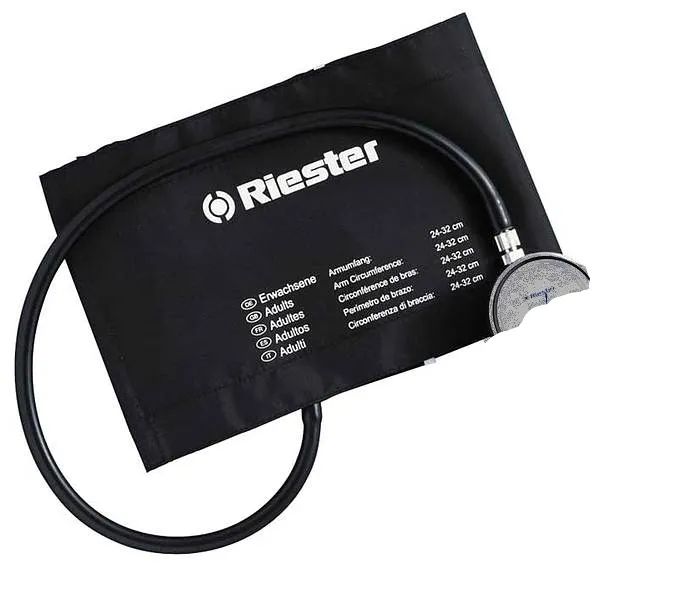
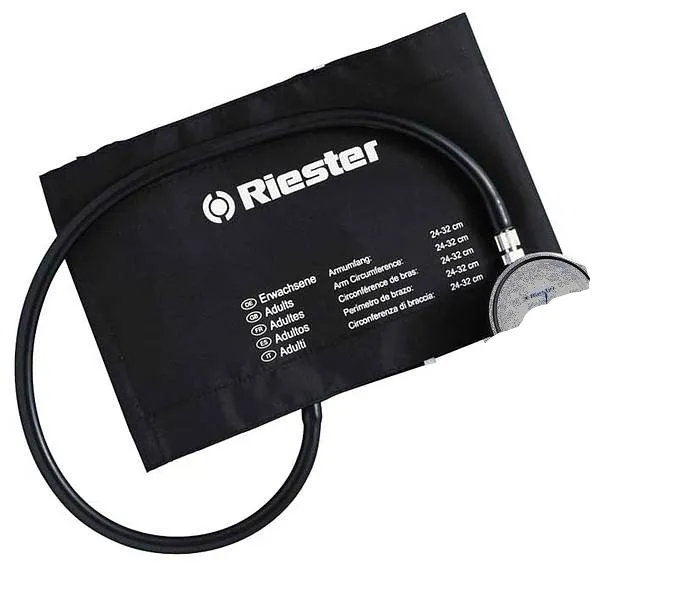
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
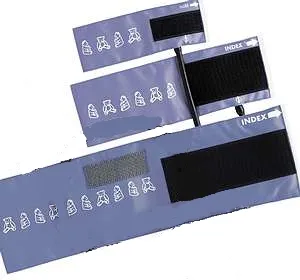
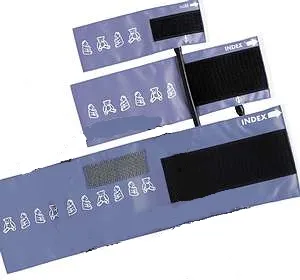
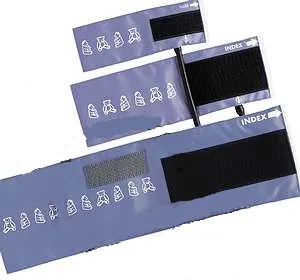
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **
-
Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
Kann man Riester nachzahlen?
Ja, es ist möglich, Riester-Beiträge nachzuzahlen, um die staatliche Förderung zu erhalten oder zu erhöhen. Dies kann sinnvoll sein, um die volle Zulagenförderung zu erhalten oder um die Steuervorteile zu maximieren. Es gibt jedoch bestimmte Grenzen und Bedingungen, die beachtet werden müssen, wie z.B. die jährliche Höchstgrenze für die Zulagenförderung und die Steuerersparnis. Es ist ratsam, sich vor einer Nachzahlung von Riester-Beiträgen bei einem Finanzberater oder Versicherungsexperten über die individuellen Möglichkeiten und Auswirkungen beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Rürup-Riester:
-
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
Ähnliche Suchbegriffe für Rürup-Riester
-
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
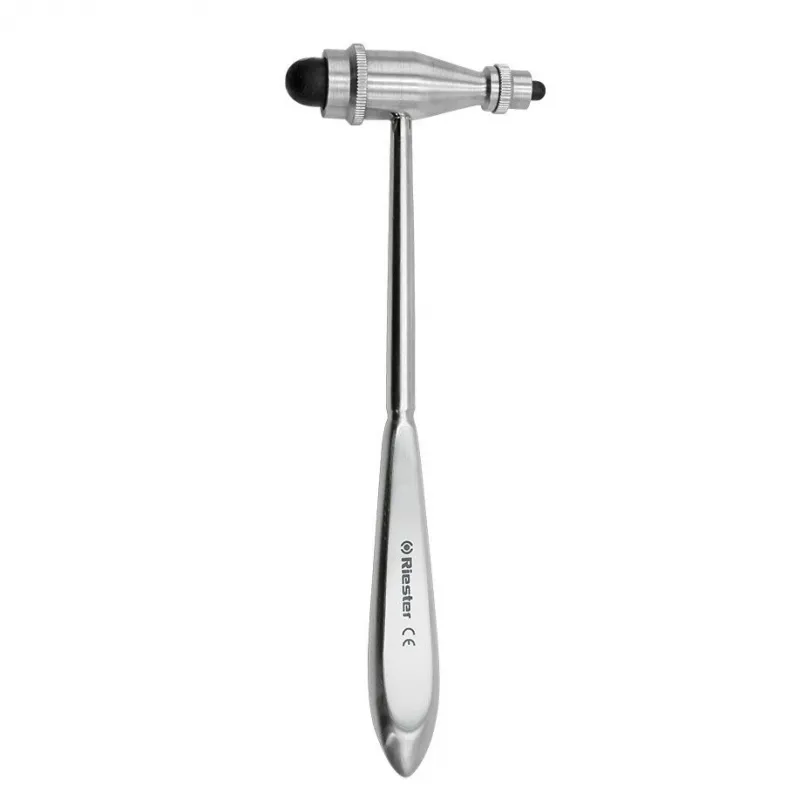
Rudolf Riester GmbH Reflexhammer nach Trömner 22 cm, 180 g, Griff rostfreier Stahl 220060Reflexhammer nach Trömner, 22 cm, 180 g Der Reflexhammer nach Trömner mit Griff aus rostfreiem Stahl ist ein diagnostisches Instrument für neurologische Untersuchungen und Reflexprüfungen. Mit 22 cm Länge und ca. 180 g Gewicht ist er etwas kompakter als lange Trömner-Ausführungen und dennoch ausreichend schwer für eine kontrollierte Handhabung. Der Griff aus rostfreiem Stahl unterstützt eine robuste und gut abwischbare Ausführung. Das Modell eignet sich für Praxis, Klinik, Notaufnahme und medizinische Ausbildung. Wichtige Merkmale Reflexhammer nach Trömner Griff aus rostfreiem Stahl Länge: 22 cm Gewicht: ca. 180 g Für Reflexprüfung und neurologische Untersuchung Geeignet für Praxis, Klinik und Ausbildung Technische Daten Merkmal Angabe Hersteller-Artikelnummer 220060 Modell Nach Trömner Griff Rostfreier Stahl Länge 22 cm Gewicht ca. 180 g Einsatzbereich Reflexprüfung, neurologische Untersuchung19,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rudolf Riester GmbH Klettenmanschette Erwachsene starke Arme, Nylon Manschette mit 2 Schläuche, abwaschbar 123Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 2-Schlauch, schwarz, abewaschbar mit latexfreiem Polster, für Aneroid- und Quecksilber-Blutdruckmessgerätefür Oberarmumfang 32 - 48 cm24,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **
-
Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
-
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
-
Kann man Riester nachzahlen?
Ja, es ist möglich, Riester-Beiträge nachzuzahlen, um die staatliche Förderung zu erhalten oder zu erhöhen. Dies kann sinnvoll sein, um die volle Zulagenförderung zu erhalten oder um die Steuervorteile zu maximieren. Es gibt jedoch bestimmte Grenzen und Bedingungen, die beachtet werden müssen, wie z.B. die jährliche Höchstgrenze für die Zulagenförderung und die Steuerersparnis. Es ist ratsam, sich vor einer Nachzahlung von Riester-Beiträgen bei einem Finanzberater oder Versicherungsexperten über die individuellen Möglichkeiten und Auswirkungen beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.